
毎月払っている修繕積立金、「このままの金額でずっと変わらない」と思っていませんか?
入居時に説明された金額のまま、何年も疑問に持つことなく払い続けている方は多いと思います。無理もありません。修繕積立金は毎月の管理費と一緒に自動で引き落とされる分、金額そのものを見直す機会はなかなかないものですから。ただ、実はそのマンション、将来一時金の徴収や大幅な値上げを求められるリスクを抱えているかもしれません。
今日は、修繕積立金が不足する実態と、売却時に必ず向き合うことになる開示義務について整理していきます。
マンションの修繕積立金、実は3割超が不足している
国交省調査が示す不足の実態
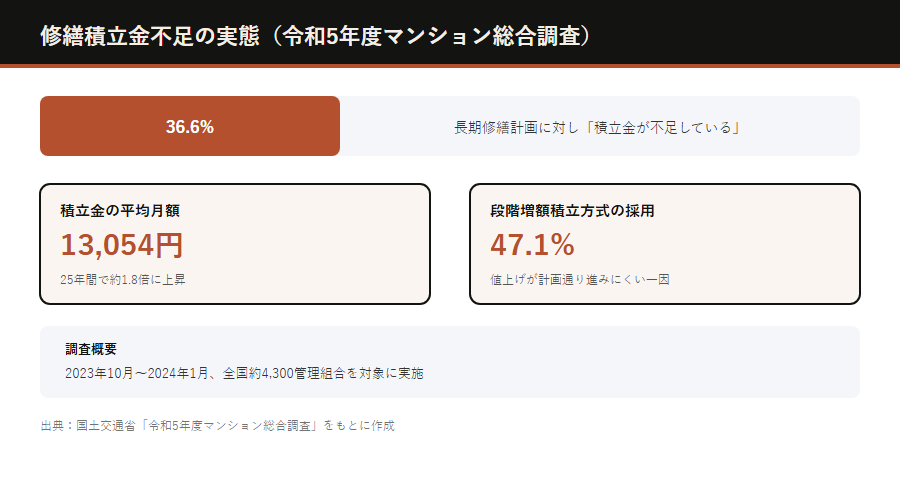
国土交通省が2023年10月から2024年1月にかけて実施した「令和5年度マンション総合調査」(全国約4,300管理組合が対象)によると、長期修繕計画で定めた必要額に対し、実際の積立額が「不足している」と回答した管理組合は36.6%にのぼりました。3組合に1組合以上が、計画通りに積み立てられていないということです。積立金の平均月額自体は25年間で約1.8倍の13,054円まで上昇していますが、それでも追いついていないのが実情でしょう。数字だけ見ると他人事に思えるかもしれませんが、あなたが検討しているマンションも、この36.6%に含まれている可能性は十分にあります。
なぜ積立金は不足するのか(段階増額積立方式のワナ)
不足の背景には、「段階増額積立方式」という徴収の仕組みが大きく関わっています。同調査では、この方式を採用している管理組合が47.1%にのぼりました。新築分譲時は月々の負担を軽く見せるため(分譲会社が売りやすくするため)積立金を低めに設定し、数年おきで段階的に引き上げていく方式です。理屈としては合理的に見えますが、実際には値上げのたびに総会で反対意見が出て、計画通りに増額できないケースが少なくありません。ふと気づけば、当初の計画から何年も値上げが据え置かれたまま、というマンションは決して珍しくないのです。
積立金不足を放置すると何が起きるのか
大規模修繕の費用相場と周期
大規模修繕は一般的に12年から15年周期で実施されます。1戸あたりの費用は1回目が80万円〜100万円程度、2回目が100万円〜150万円程度、3回目以降になると150万円を超えることもあり、回を重ねるごとに上昇していく傾向があります。これは、建物の経年劣化が進むほど修繕範囲が広がることに加え、給排水管の更新など大掛かりな工事が加わってくるためです。積立金がこのペースに追いついていなければ、いずれ資金不足に直面する計算になります。
一時金徴収・借入・修繕先送りという3つの選択肢
積立金が足りない場合、管理組合が取り得る選択肢は主に3つです。
一つ目は区分所有者から一時金を徴収する方法。
二つ目は金融機関からの借入。
三つ目は工事の範囲を縮小したり時期を先送りしたりする方法です。
一時金は数十万円単位(百万円以上になることも)の急な出費になりがちですし、借入をすれば将来の積立金にその返済負担が上乗せされます。修繕を先送りすれば、建物の劣化が進み、結果的により大きな出費につながりかねません。どれを選んでも、区分所有者の負担か資産価値のどちらかにしわ寄せがいく構造になっているのです。
資産価値・売却のしやすさへの影響
積立金不足は、売却の場面でも影響が表れます。買主候補が修繕積立金の残高や将来の値上げ予定を確認した際、不足が明らかだと「この先、一時金を請求されるかもしれない」という不安材料になります。同じ立地・築年数の物件でも、積立金の状況次第で買主からの印象は大きく変わるでしょう。資産価値を守るという観点からも、積立金の状況は無視できないポイントです。
売却時に修繕積立金の開示は法律上の義務
宅建業法35条・施行規則16条の2が定める開示事項
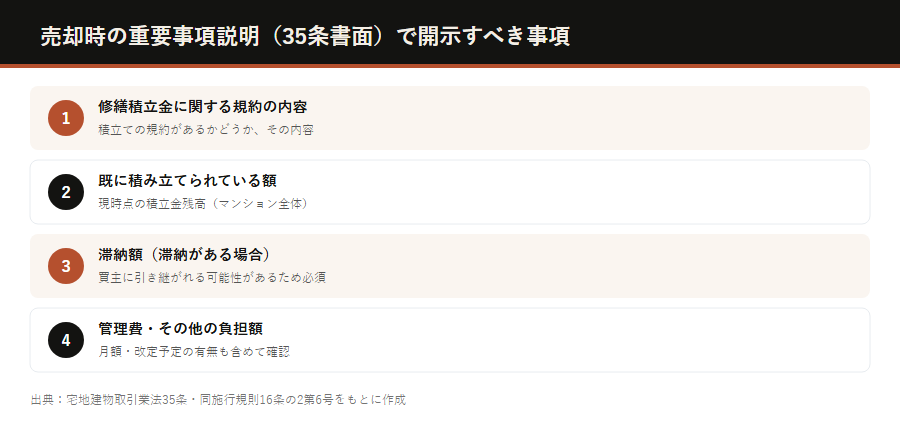
区分所有建物を売却する際、修繕積立金に関する情報は「なんとなく伝えればいい」ものではありません。宅地建物取引業法35条に基づく重要事項説明(いわゆる35条書面)では、同法施行規則16条の2第6号により、計画的な維持修繕のための積立てを行う旨の規約があるときはその内容と既に積み立てられている額を説明することが義務付けられています。つまり、積立金の残高そのものが、法律上開示すべき重要事項として扱われているのです。「売主が知らなかった」では済まされないため、売却を検討し始めた段階で管理組合や管理会社から最新の情報を取り寄せておくことをお勧めします。
滞納がある場合は買主に引き継がれるリスクも説明義務
もう一つ見落とされがちなのが、修繕積立金や管理費の滞納額です。滞納がある場合、その金額も重要事項として説明する必要があります。区分所有建物の管理費等の債務は、専有部分の所有者が変わっても消えるわけではなく、買主に引き継がれる可能性があるためです。仮にあなたの部屋に滞納がなくても、マンション全体で滞納が多ければ、修繕資金の不足がさらに深刻化している証拠でもあります。自分の部屋だけでなく、マンション全体の滞納状況まで確認しておくと安心です。
買う側が確認すべき3つのチェックポイント
長期修繕計画と積立金残高のバランス
物件を検討する際は重要事項説明を待つだけでなく、自分からも確認する姿勢が大切です。まず見るべきは長期修繕計画に対して、現在の積立金残高がどの程度の水準にあるかです。計画に対して極端に少ない場合、近い将来の値上げや一時金徴収の可能性が高いと考えたほうがよいでしょう。
修繕積立金ガイドラインの目安単価との比較
国交省の「マンションの修繕積立金に関するガイドライン」(令和6年6月改定)では、建物の規模別に月額の目安単価が示されています。たとえば延床5,000㎡未満・20階未満のマンションなら、平均335円/㎡・月(目安幅235円〜430円)が基準です。検討中の物件の月額積立金額を専有面積で割り、この目安と比較してみると高すぎず低すぎない水準かどうかの見当がつきます。極端に低い場合は、将来の値上げリスクを織り込んで判断する必要があります。
マンション管理計画認定の有無
2022年4月に始まった「マンション管理計画認定制度」も、判断材料の一つになります。この認定を受けるには、長期修繕計画の計画期間が30年以上あり、その残存期間内に大規模修繕工事が2回以上含まれていること、さらに積立金の平均額がガイドラインの示す水準を著しく下回っていないことなどが条件です。認定を受けているマンションは、管理体制や資金計画が一定の基準をクリアしている証と言えます。物件情報や管理組合への確認で、認定の有無を聞いてみるとよいでしょう。
売主として今からできる備え
値上げ・一時金の議論を先送りしない
これから売却を考えている方、あるいは今はまだ売る予定がない方にも伝えたいことがあります。積立金の値上げ議論は、先送りするほど一回あたりの負担が重くなりがちです。総会で反対意見が出るのは当然としても、長期修繕計画との乖離を放置すれば、いずれ大きな一時金という形で跳ね返ってきます。管理組合の一員として、早めに議論のテーブルに乗せておくことが、結果的に自分の資産を守ることにつながります。
開示資料を事前に整えておく重要性
実際に売却するタイミングになったら、長期修繕計画書、直近の積立金残高が分かる資料、滞納状況の一覧などを早めに準備しておきましょう。これらの資料がすぐに揃えられるかどうかで、重要事項説明の準備がスムーズに進むかどうかが大きく変わります。買主側も資料がすぐに出てくる売主に対しては安心感を持ちやすいものです。誠実な情報開示は、結果的に売却のスピードや条件の良さにもつながっていくはずです。
まとめ
積立金は「見えないリスク」ではなく「確認できるリスク」
修繕積立金の不足は、マンション全体の3割超が抱えている、決して珍しくない問題です。だからこそ、見て見ぬふりをせず、正確な情報を確認する姿勢が重要になります。売る側には法律上の開示義務があり、買う側にも自分で確認できる材料がいくつも用意されています。積立金は将来の話のように思えて、実は今この瞬間の資産価値に直結しているものです。あなたのマンションの積立金は、長期修繕計画に対してどのくらいの水準にありますか。一度、管理組合の資料を確認してみてはいかがでしょうか。
※本記事の内容は国土交通省「マンションの修繕積立金に関するガイドライン」(令和6年6月改定)、令和5年度マンション総合調査、宅地建物取引業法・同施行規則等の公開情報をもとに作成しています。個別の事案については管理組合・管理会社・宅建業者等の専門家にご確認ください。

WRITER冨田 隼平
不動産鑑定士・宅地建物取引士・賃貸不動産経営管理士ほか
大手信託銀行にて不動産売買仲介、その後業界最大手の鑑定会社にて不動産鑑定評価業務に従事。
現在は独立し、鑑定士として価格調査・鑑定評価・コンサルティングを提供するほか、エージェントとして売買・賃貸のサポートなども行っています。
関連サービス:売買・賃貸サポート →
不動産のことで迷ったら、まずご相談ください。
査定額や出口戦略など、鑑定士の視点から一緒に考えます。初回30分のご相談は無料です。